Ratgeber · Kosten
Pergola und Steuer: Handwerkerbonus, Förderung und Belege
Eine Pergola können Sie privat nicht als Ganzes absetzen, wohl aber einen Teil der Arbeitskosten für die Montage: Nach § 35a EStG mindern 20 Prozent der Arbeitskosten von Handwerkerleistungen die Einkommensteuer, höchstens 1.200 Euro im Jahr. Ein eigenes Förderprogramm für Terrassenüberdachungen gibt es nicht, ein Förderkredit kommt nur bei barrierereduzierenden Maßnahmen infrage.
Für eine Pergola am selbst genutzten Haus zählt steuerlich nur der Lohnanteil der Montage. Nach § 35a Absatz 3 EStG ermäßigt sich die Einkommensteuer um 20 Prozent dieser Arbeitskosten, höchstens um 1.200 Euro im Jahr. Voraussetzung sind eine Rechnung und die Zahlung auf das Konto des Betriebs.
Was das Gesetz sagt
§ 35a Absatz 3 EStG gilt für Handwerkerleistungen für Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen im eigenen Haushalt. Abziehbar sind nach Absatz 5 nur Arbeitskosten, kein Material. Die Ermäßigung entfällt für öffentlich geförderte Maßnahmen, für die zinsverbilligte Darlehen oder steuerfreie Zuschüsse genutzt werden. Den Gesetzestext finden Sie hier: https://www.gesetze-im-internet.de/estg/__35a.html
Was zu den Arbeitskosten zählt
Begünstigt sind die Arbeitsleistungen von Handwerkern im Haushalt, etwa Montage, Fundamentarbeiten durch einen Betrieb oder der Elektroanschluss. Der Kaufpreis für Lamellendach, Seitenelemente und Zubehör ist Material und zählt nicht. Lassen Sie sich Arbeitskosten und Material in der Rechnung getrennt ausweisen.
Neubau oder Bestand
Die Montage an einem bewohnten Haus gilt in der Regel als Modernisierung. Nach Auffassung der Finanzverwaltung sind Arbeiten im Rahmen eines Neubaus bis zu dessen Fertigstellung nicht begünstigt. Wie Ihr Fall einzuordnen ist, klären Sie mit Ihrem Steuerberater; dieser Ratgeber ersetzt keine Steuerberatung.
Überblick
Was steuerlich und bei der Förderung gilt
Seitlich wischen, um alle Werte zu vergleichen.
| Regel | Was Sie tun | |
|---|---|---|
| Selbst genutztes Haus | 20 Prozent der Arbeitskosten, höchstens 1.200 Euro im Jahr (§ 35a Abs. 3 EStG) | Arbeitskosten getrennt ausweisen lassen |
| Material | nicht begünstigt | Dach und Zubehör nicht ansetzen |
| Zahlung | Rechnung und Zahlung auf das Konto (§ 35a Abs. 5 EStG) | unbar überweisen, keine Barzahlung |
| Vermietetes Objekt | Werbungskosten bei der Vermietung, dann kein § 35a | mit Steuerberater klären |
| Betrieb, Gastronomie | Betriebsausgabe über die Abschreibung, kein § 35a | Nutzungsdauer und Vorsteuer klären |
| KfW-Kredit 159 | nur barrierereduzierende Maßnahmen, nicht gewerblich | vor Vertragsabschluss beim Finanzierungspartner |
| Kombination | kein § 35a für Maßnahmen mit zinsverbilligtem Darlehen | pro Maßnahme entscheiden |
Rechnung richtig aufteilen
Bitten Sie den Montagebetrieb, Arbeitskosten und Material getrennt auszuweisen, auch für Fundament und Elektroanschluss. Ohne diese Aufteilung kann das Finanzamt den Lohnanteil nicht erkennen. Fahrtkosten und Maschinenstunden des Betriebs gehören in der Regel ebenfalls zu den Arbeitskosten.
Unbar bezahlen
Die Steuerermäßigung setzt voraus, dass Sie eine Rechnung erhalten und auf das Konto des Betriebs bezahlt haben. Barzahlungen werden nicht anerkannt. Bewahren Sie Rechnung und Kontoauszug auf, das Finanzamt kann beides anfordern.
Das richtige Jahr
Maßgeblich ist das Jahr, in dem Sie bezahlen. Der Höchstbetrag von 1.200 Euro gilt für alle Handwerkerleistungen eines Jahres zusammen, also auch für Maler oder Heizungsbauer. Wer mehrere Arbeiten plant, kann die Zahlungen auf zwei Kalenderjahre verteilen, wenn die Arbeiten das zulassen.
Lamellendächer
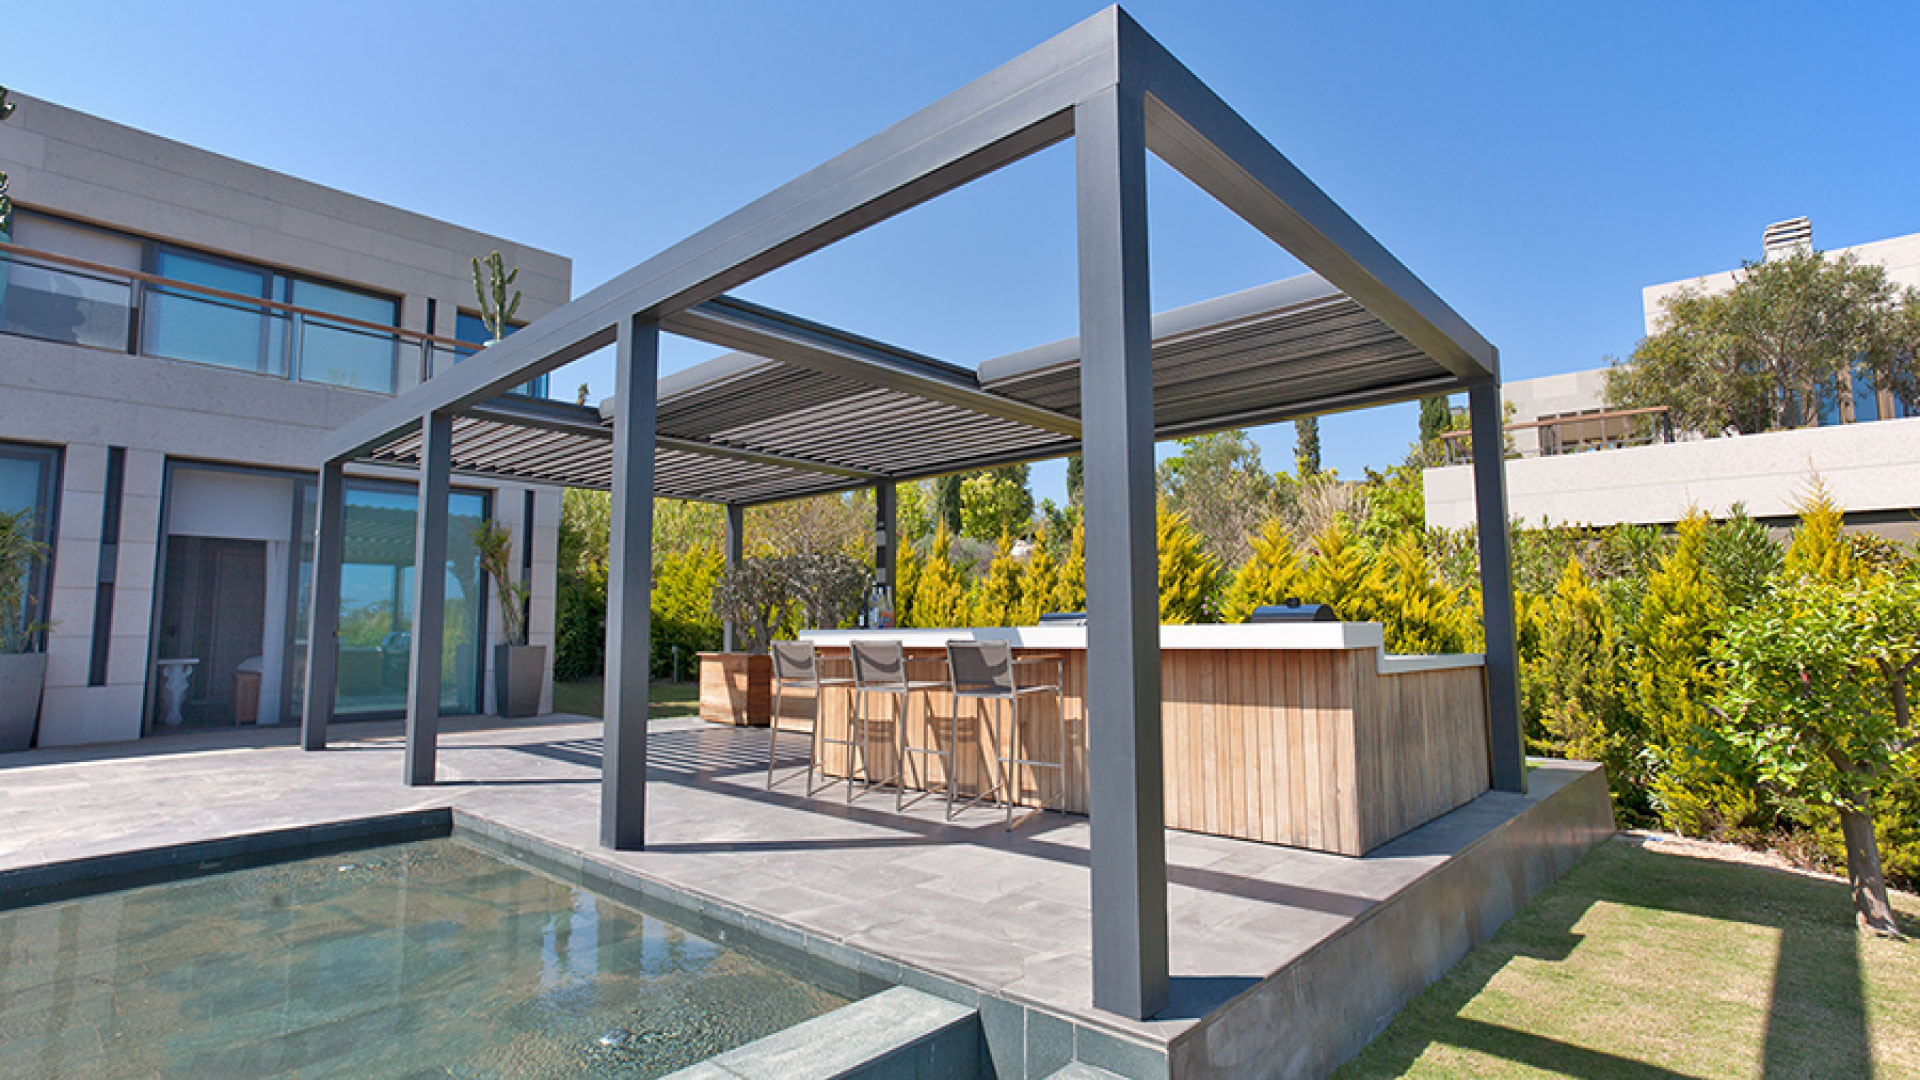
Lamellendächer mit klarem Projektangebot
Im Projektangebot halten wir Produkt, Aufmaß, Montage und die Aufgaben anderer Gewerke getrennt fest. So können Sie Arbeitskosten und Material sauber zuordnen.
- Produkt und Montage getrennt im Angebot
- Elektroanschluss durch Elektrofachbetrieb
- Zahlungsbedingungen laut Angebot
KfW-Kredit Altersgerecht Umbauen
Die KfW fördert im Kredit 159 Maßnahmen, die Barrieren reduzieren. Genannt sind unter anderem „Terrasse, Loggia oder Balkon schaffen oder erschließen“ und am Eingang ein Wetterschutz wie Überdachung und Windfang. Ob Ihr Projekt die technischen Mindestanforderungen erfüllt, klären Sie vor Vertragsabschluss mit einem Finanzierungspartner: https://www.kfw.de/inlandsfoerderung/Privatpersonen/Bestehende-Immobilie/F%C3%B6rderprodukte/Altersgerecht-Umbauen-(159)/
Energieförderung und örtliche Programme
Eine Pergola oder ein Lamellendach über der Terrasse zählt in der Regel nicht zu den geförderten Maßnahmen der Gebäudeeffizienz. Außenliegender Sonnenschutz an Fenstern kann in der Bundesförderung für effiziente Gebäude unter technischen Voraussetzungen förderfähig sein; das prüft ein Energieeffizienz-Experte. Fragen Sie zusätzlich bei Ihrer Gemeinde nach örtlichen Programmen, bevor Sie Verträge schließen.
Zahlung bei Main Pergola
Direkt bestellbare Produkte bezahlen Sie im Shop per PayPal oder Vorkasse. Bei individuell angebotenen Anlagen, Aufmaß und Montage gelten die im Angebot vereinbarten Zahlungsbedingungen. Eine Finanzierung oder Ratenzahlung bieten wir derzeit nicht an.
Vermietete Immobilie
Gehört die Pergola zu einer vermieteten Wohnung oder einem vermieteten Haus, sind die Kosten Werbungskosten bei den Einkünften aus Vermietung. Die Steuerermäßigung nach § 35a ist dann ausgeschlossen. Ob die Kosten sofort oder über die Abschreibung angesetzt werden, hängt vom Einzelfall ab.
Gastronomie und Hotel
Für Betriebe sind Lamellendach und Montage Betriebsausgaben, die in der Regel über die Nutzungsdauer abgeschrieben werden. Vorsteuerabzugsberechtigte Unternehmer ziehen die Umsatzsteuer als Vorsteuer ab. Welche Nutzungsdauer gilt, klärt Ihr Steuerberater.
Unterlagen sammeln
Heben Sie Angebot, Auftragsbestätigung, Rechnungen, Zahlungsbelege und gegebenenfalls Genehmigungsunterlagen zusammen auf. Bei Betrieben gehören auch Fotos und Lageplan dazu, damit die Anlage im Anlagenverzeichnis eindeutig beschrieben ist.
Passende Produkte
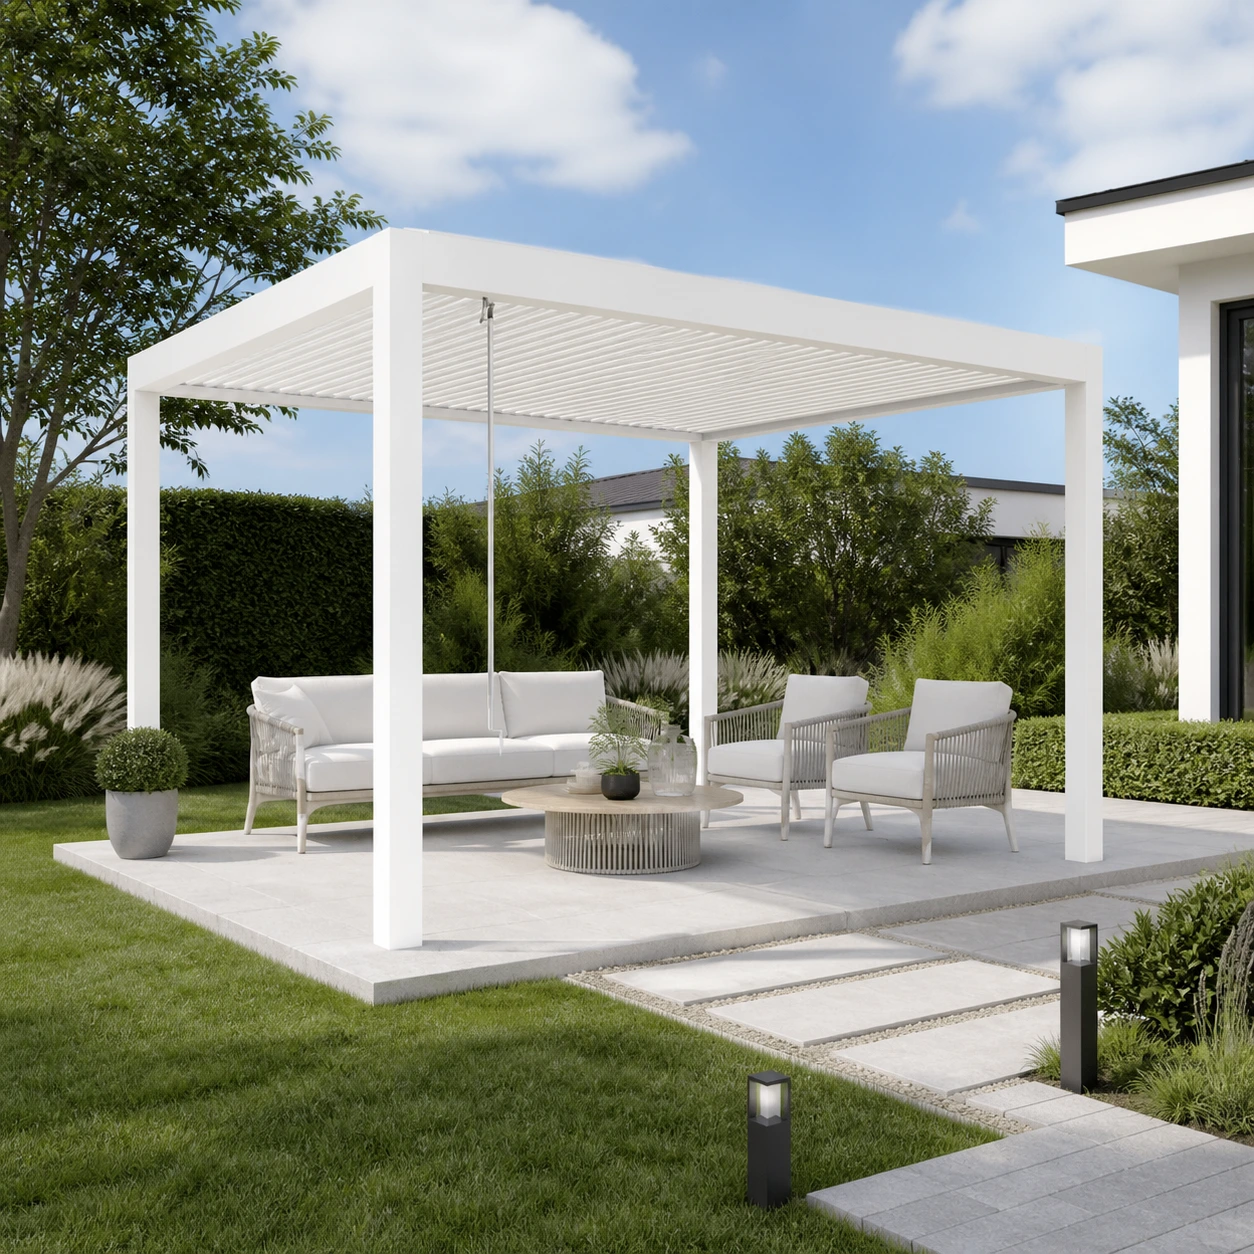
Lamellendächer für Ihr Projekt
Preis und Lieferzeit stehen auf der jeweiligen Produktseite.
Produkt
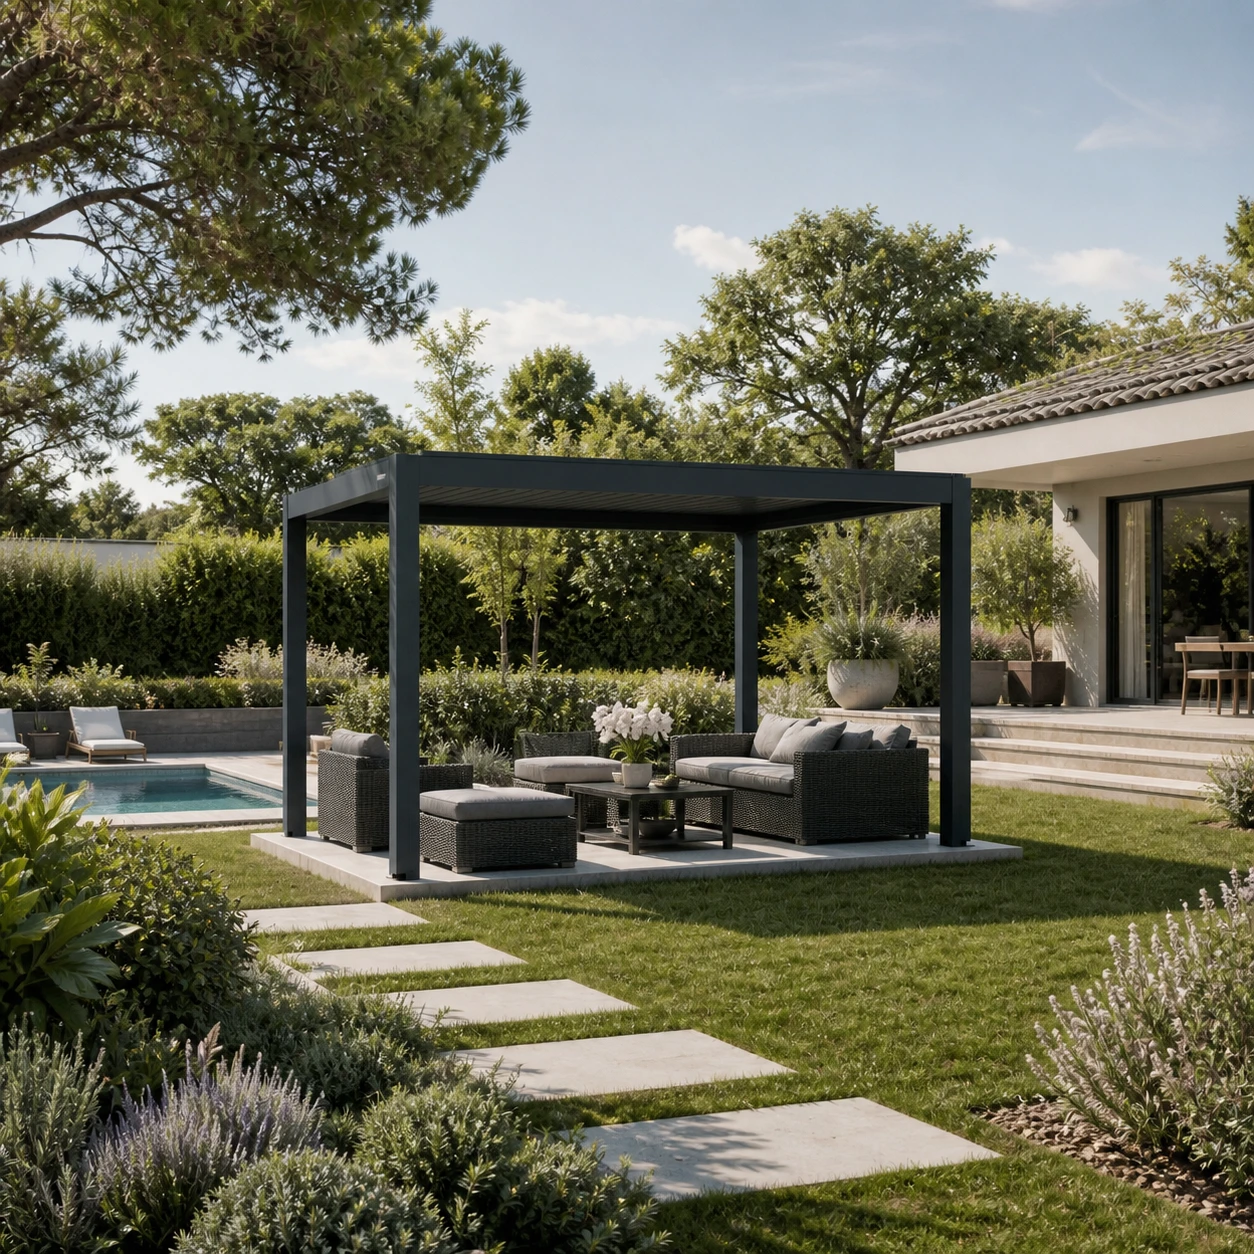
Pergola Deluxe
Direkt bestellbar, Preis je Modulgröße.
Produkt
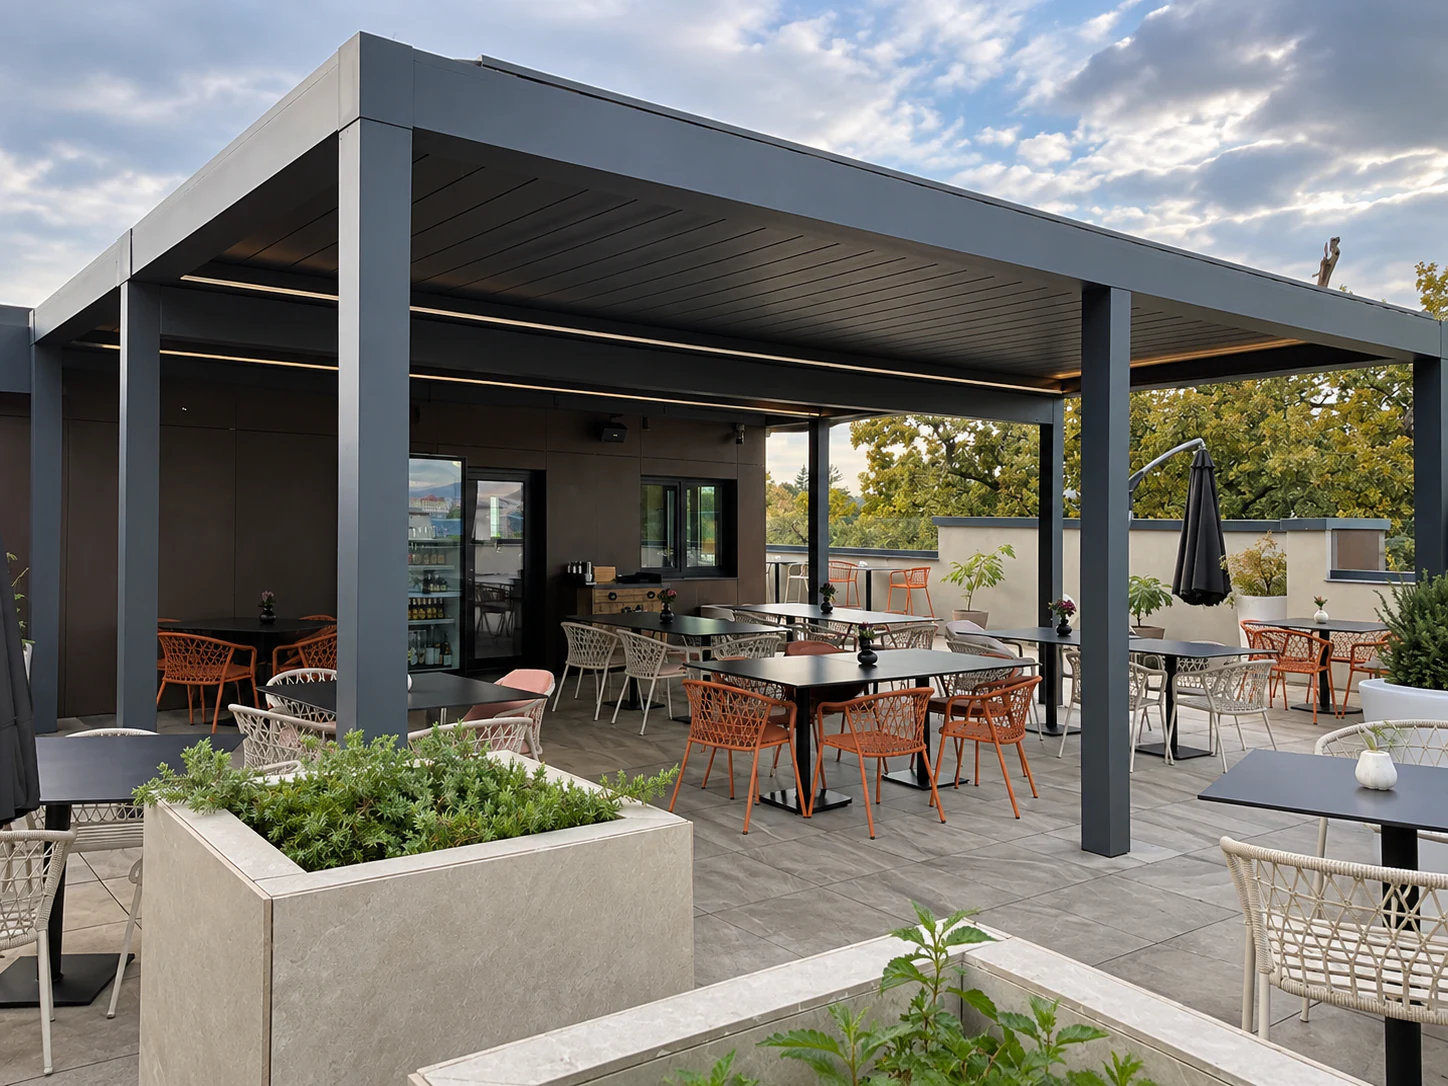
Pergola Deluxe Elektrisch
Direkt bestellbar, Motor und LED integriert.
Produkt
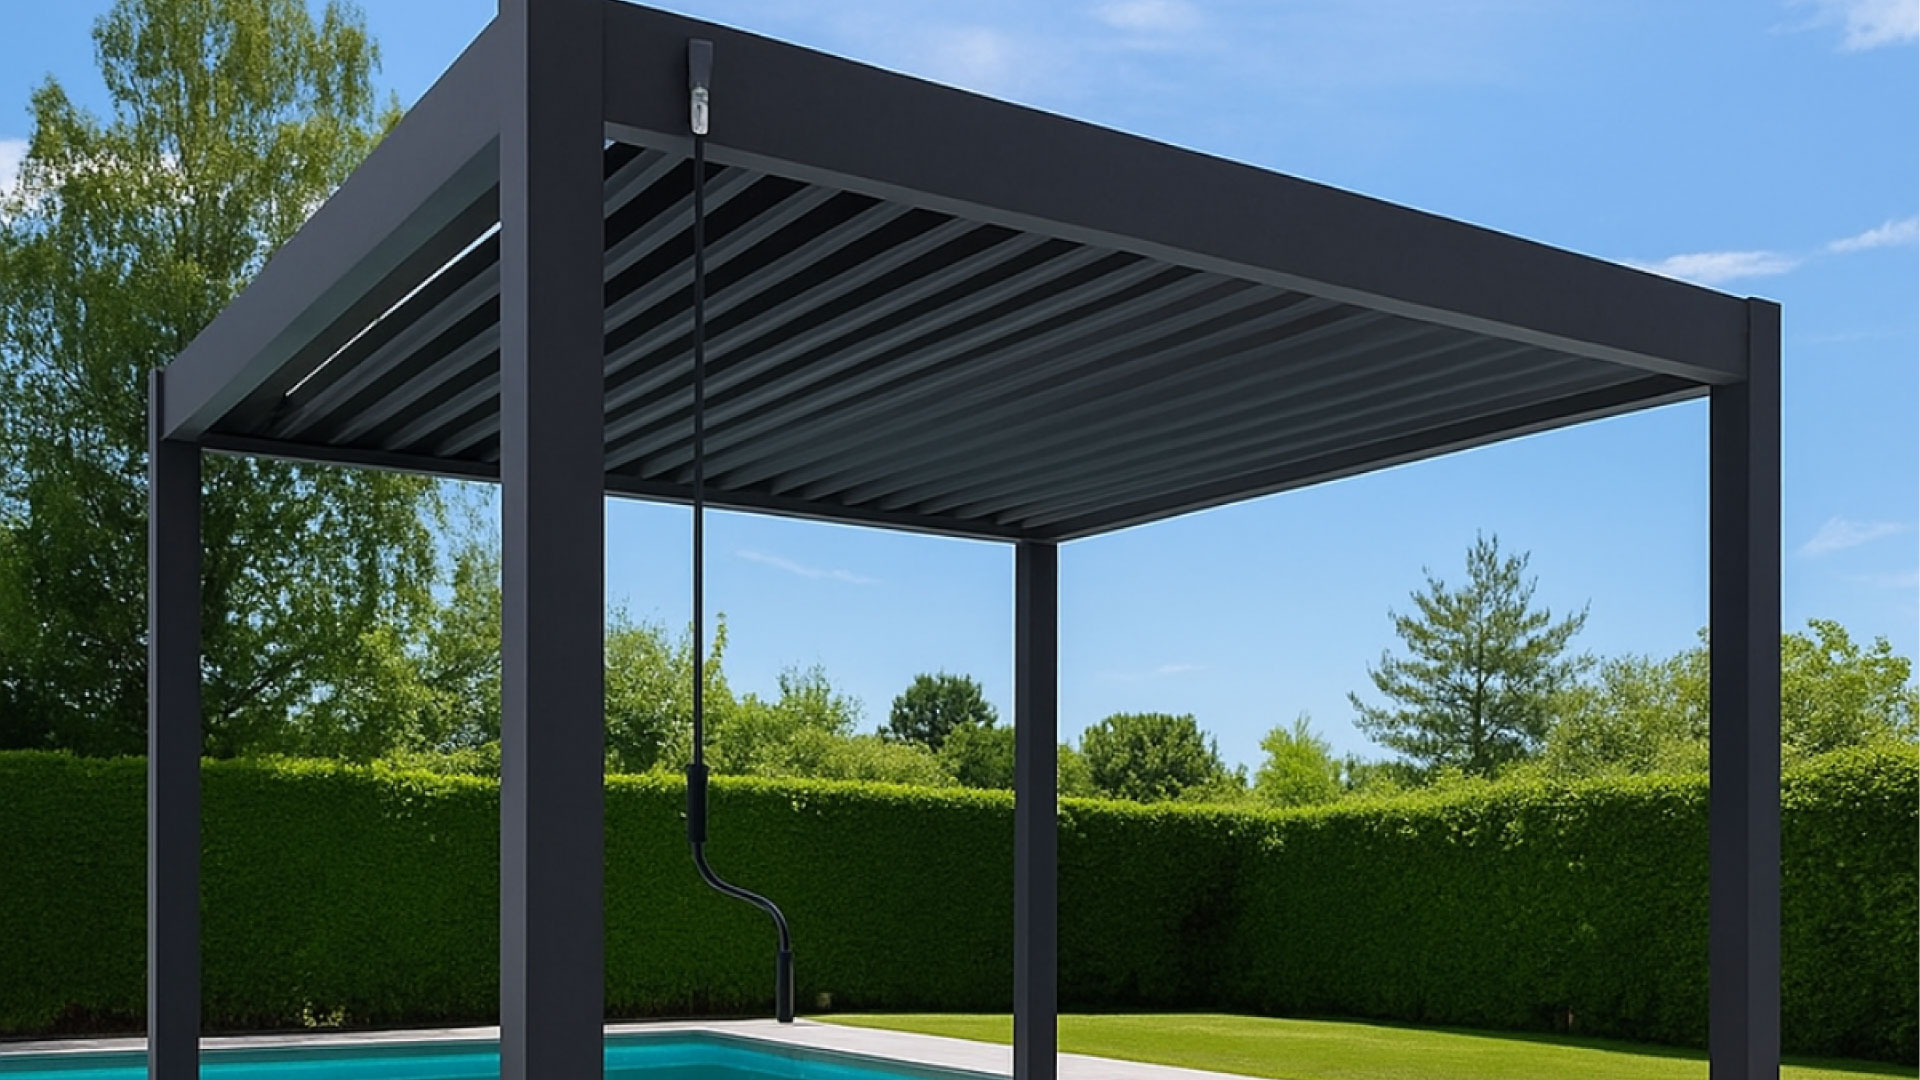
Lamellenpergola Premium Exklusiv nach Maß
Preis je Maß im Konfigurator, Angebot mit Aufmaß.
Produkt
Pergola Classic
Feste Größen, Preis und Lieferung auf Anfrage.
FAQ
Häufige Fragen zu Steuer und Förderung
Weiterlesen
Passende Beiträge aus dem Ratgeber
Ratgeber
Was kostet ein Lamellendach? Preise und Kostenfaktoren
Was den Preis eines Lamellendachs bestimmt: Größe, Modell, Zubehör, Aufmaß und Montage. Standardmodule und Maßanfertigung im Vergleich.
Beitrag lesen
Ratgeber
Pergola fürs Gewerbe: Wetterschutz für Gastronomie-Flächen planen
Mehr nutzbare Außenfläche planen: Welche Pergola-Systeme, Seitenelemente und Projektangaben für gastronomische Flächen relevant sind.
Beitrag lesen
Ratgeber
Pergola-Montage: Kosten, Leistungen und Eigenmontage
Welche Arbeiten zur Montage gehören, was sie teurer macht und wann sich Eigenmontage lohnt.
Beitrag lesen
Ratgeber
Pergola und Sonnenschutz für Balkon und Dachterrasse
Was auf Balkon und Dachterrasse trägt, wer zustimmen muss und welche Beschattung passt.
Beitrag lesen
Angebot mit klarer Aufteilung
Wir erstellen Ihr Projektangebot mit getrennten Positionen für Produkt, Montage und Vorarbeiten. Senden Sie uns dafür Fotos und Maße.